
Private Equity (PE) erfüllt eine wesentliche Funktion im deutschen Finanzsystem. Die beiden großen Pole sind die Public Markets-Finanzierungen und am anderen Ende des langen Spektrums die klassischen Eins-zu-Eins-Finanzierungen der Bank zum Unternehmen. Dazwischen liegen die Private Markets-Finanzierungen. In den meisten Fällen sind es Finanzierungen, die so groß sind, dass eine einzelne Einheit nicht mehr in der Lage ist, diesen Kapitalbedarf zu stemmen. Seit der Finanzkrise war PE ein steigender Markt. Erst mit dem Ukraine-Krieg und infolge steigender Zinsen und Inflation hat sich der PE-Markt sehr stark abgekühlt.
Investoren begegnen PE in den meisten Fällen über verschiedene Fondsstrukturen. Es ist von Anfang an klar, dass Investoren den Lebenszyklus dieses Zielunternehmens für einen bestimmten Zeitrahmen auch begleiten werden. „In allen Fällen ist die Finanzierung sehr nah dran an der gedanklichen Idee der Projektfinanzierung“, erklärt Sofia Harrschar auf dem ersten dpn ALTERNATIVES Campus in München. Sie ist Expertin auf diesem Gebiet, beschäftigt sich die Managerin und Head of Alternative Investments bei Universal Investments doch seit nunmehr 25 Jahren mit PE-Strukturen. Es ginge meistens um eine Internationalisierung, Schaffung einer Produktionsreife und/oder Digitalisierung. Dabei gilt es, ein strategisches Ziel zu erfüllen, an das das Unternehmen herangeführt werden soll.
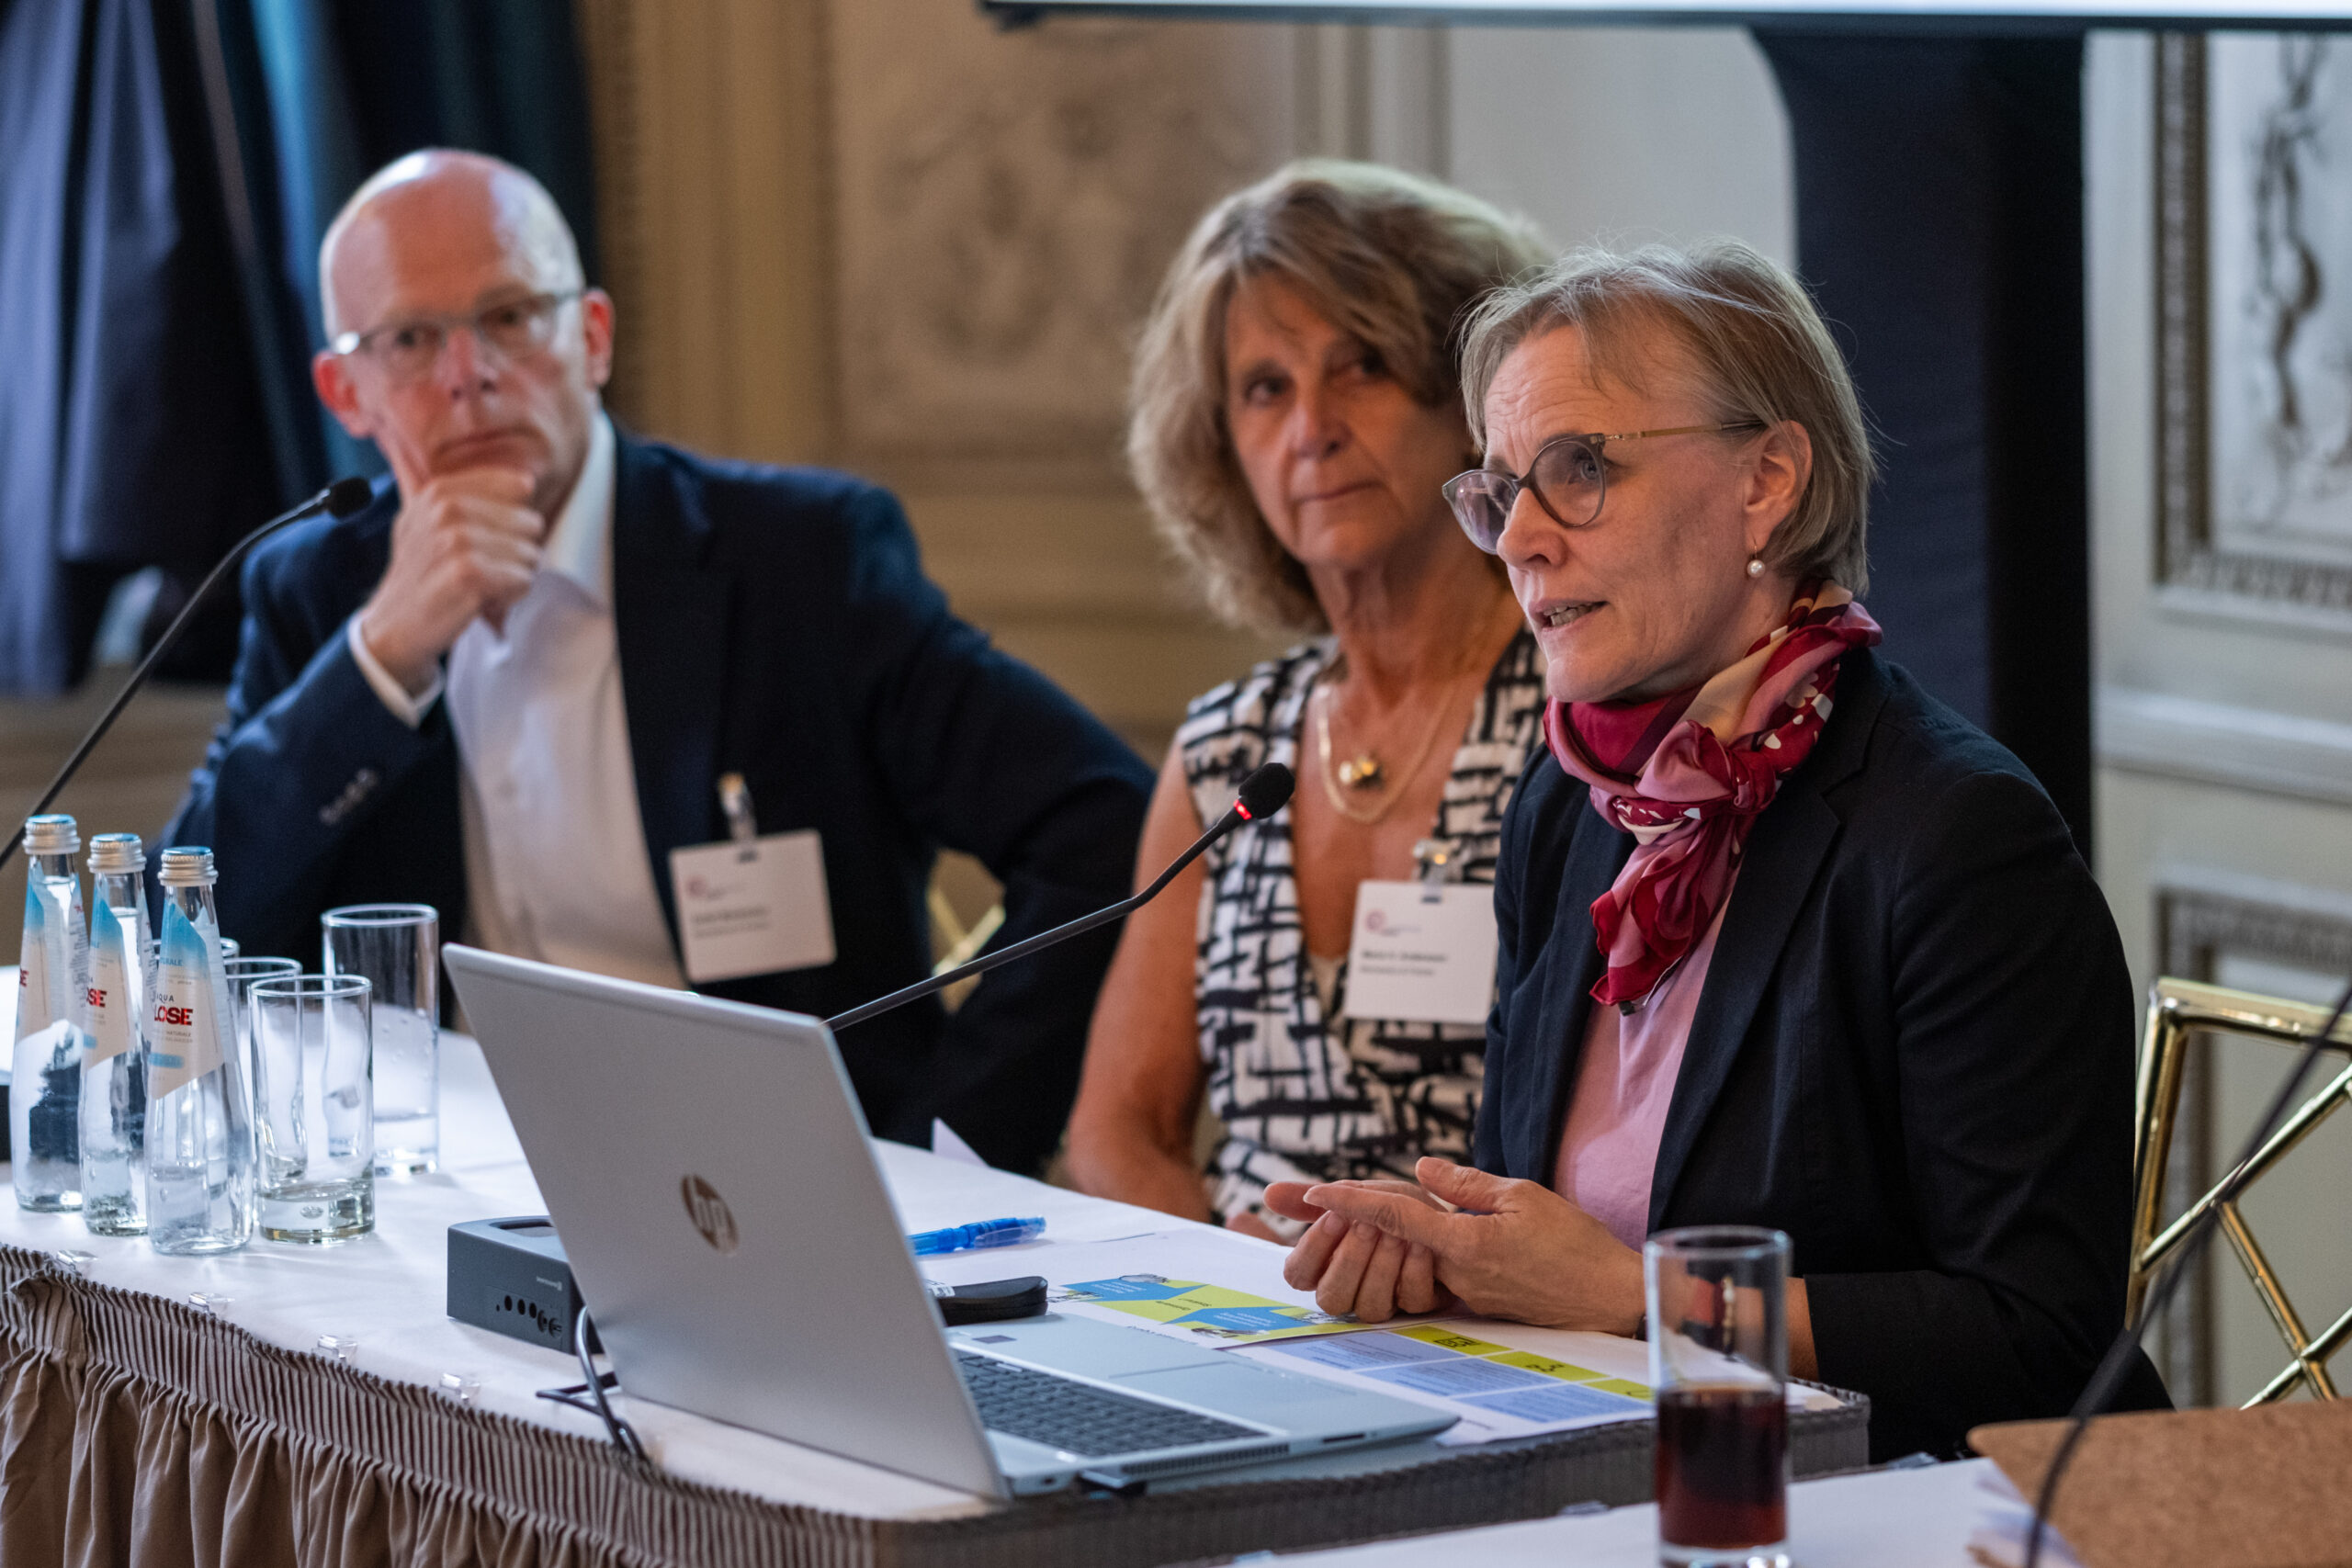
Ein besonderer Teil von PE ist der Anforderungskatalog mit seinen besonderen Merkmalen, die es zu betrachten gilt, hebt Harrschar hervor. Zum einen ist es die Illiquidität. Mit einem Fonds zeichnet der Investor eine Partnerschaft über eine bestimmte Laufzeit und ist im weitesten Sinne in dieser Struktur gefangen. Die Möglichkeiten, dort herauszukommen, ohne einen größeren wirtschaftlichen Abschlag hinzunehmen, sind sehr limitiert. Es gibt auch ein spezifisches Risiko in dieser Anlage: Investoren glauben daran, dass die Manager, denen sie das Geld anvertrauen in der Lage sind, a) die richtigen Investments zu finden, b) die richtigen Entscheidungen treffen und dann auch in der Lage sind, c) das Unternehmen gewinnbringend zu veräußern, sodass am Ende eine vernünftige Rendite entsteht. Aufgrund dieser besonderen Merkmale gibt es für institutionelle Anleger in PE auch eine besondere Regulierung in Deutschland. Die Markteintrittsbarrieren sind sowohl für Anleger als auch für Asset Manager sehr hoch.
Ein wichtiges Kriterium bei PE-Investments ist nach Harrschars Ansicht die Fragestellung nach der maximalen Höhe des Kapitaleinsatzes. Damit verbunden sind auch die Kosten, die mit dem Aufbau einer sinnvollen PE-Struktur zusammenhängen. „Die Kosten müssen einem gewissen Ertragspotential gegenüberstehen“, sagt die Expertin. Dieses ist abhängig vom Ziel und den eingesetzten Elementen in der PE-Struktur. Ein Zielvolumen von beispielsweise 5 bis 10 Millionen Euro ist ein recht hohes Investment. Das eingesetzte Kapital muss aber im Verhältnis zu der Basis der Anlagen stehen, die eingesetzt werden sollen. Für 5 bis 10 Millionen Euro würden Investoren allerdings keine eigene PE-Plattform aufbauen können, so Harrschar. Diese sei erst ab einem Investitionsvolumen von ca. 80 bis 90 Millionen Euro möglich, „weil es die Kosten nicht zulassen – egal ob in Deutschland, Irland oder Luxemburg“. Es gibt aber genügend Möglichkeiten in bestehende Strukturen (Zielfonds) direkt zu investieren, die auf die Bilanz genommen werden kann.
 Wenn das Zielvolumen allerdings groß genug ist, um eine Plattform aufzulegen, dann hat es den Vorteil, dass mit Beratern und Asset Managern eine eigene Struktur geschaffen werden kann, die zur eigenen Asset Allocation passt. Ein weiterer Vorteil der Plattform: sie ist unabhängig, wenn zu einem späteren Zeitpunkt der Asset Manager ausgetauscht werden soll. Auch die handelnden Dienstleister können ausgetauscht werden, wenn die Plattform so organisiert ist, dass es kein Sondervermögen ist, sondern eine gesellschaftsrechtliche.
Beim Aufbau einer eigenen PE-Struktur ist die Balance von Asset- und Strukturkompetenz enorm wichtig. Hier wird beispielsweise das reine Fachwissen über PE mit den Möglichkeiten der Regulierung ergänzt. Weitere Faktoren für eine erfolgreiche Auflage einer Plattform ist der integrative Ansatz sowie das Kennen der Prozesse bzw. das Management der Schnittstellen. Die Entwicklung einer Investitionsstruktur liefern beispielhaft die drei Bausteine Grundlage (Investmentstrategie, Regulierung, Reporting, ESG, Marktzugang), Spezifikation (Operatives Setup, Bewertungspolitik, Fee-Struktur) sowie Ausgestaltung (Strukturauswahl, Service Provider, Zeitplanung).
Info

Goran Culjak war bis 2026 Redakteur bei dpn. Seine Zuständigkeit umfasste in erster Linie Themen rund um das Pensionsmanagement. Einen besonderen Fokus legte er auf die Berichterstattung zur betrieblichen Altersvorsorge.