
Herausforderungen im Anlagejahr 2022
Das Jahr 2022 war für Pensionskassen aufgrund verschiedener Herausforderungen ein schwieriges Jahr. Geopolitische Spannungen wie der Ukraine-Krieg sowie eine deutliche Straffung der Geldpolitik durch Zentralbanken aufgrund des Anstiegs der Inflationsraten führten zu negativen Renditen sowohl bei Bonds als auch bei Aktien. Die von der Beratungsfirma Complementa jährlich durchgeführte Pensionskassen-Studie zeigt, dass die Pensionskassen im Durchschnitt eine negative Rendite von minus 8,6 Prozent erzielten.
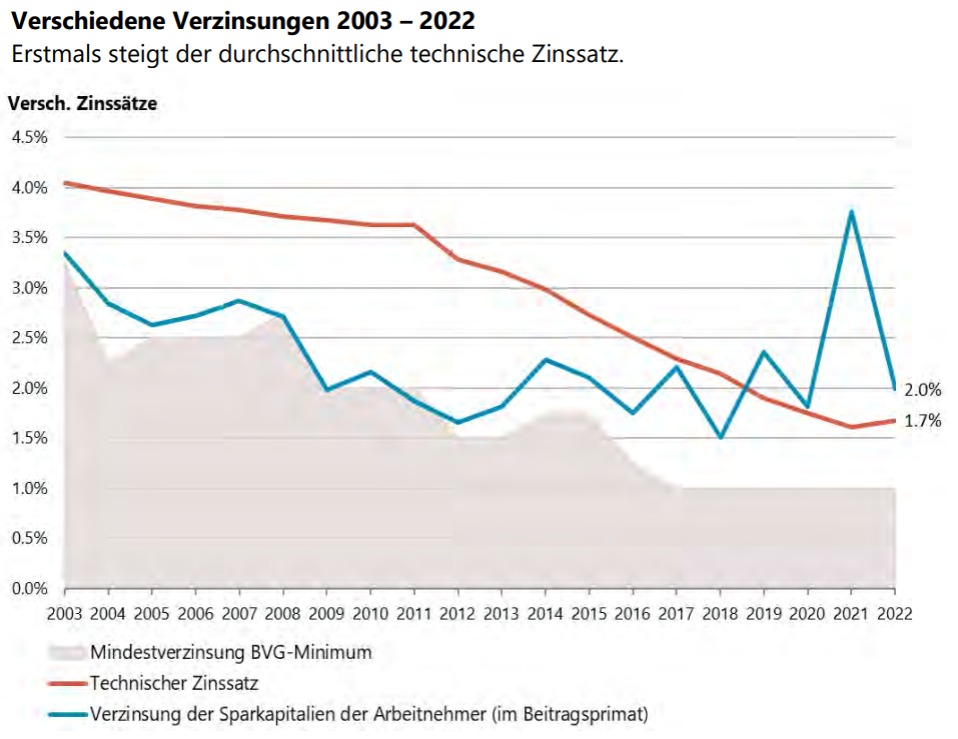
Das Jahr 2023 begann für Pensionskassen volatil, aber insgesamt positiv. Die Kapitalanlagen der Pensionskassen verzeichneten in den ersten vier Monaten eine Rendite von 2,8 Prozent, was zu einem Anstieg des durchschnittlichen Deckungsgrads von 104,5 Prozent Ende 2022 auf 106,8 Prozent Ende April 2023 führte. Das Vorsorgekapital der Arbeitnehmenden wurde im Jahr 2022 mit überdurchschnittlichen 2 Prozent verzinst.
Basiseffekt und Verzinsung
Verschiedene Pensionskassen sehen sich mit dem sogenannten „Basiseffekt“ konfrontiert, der durch Verluste auf Aktien- und Bondbeständen ausgelöst wird und zu einem Anstieg der relativen Quote von illiquiden Anlagen wie Immobilien oder Infrastrukturanlagen führt. Die Pensionskassen haben im Jahr 2022 das Vorsorgekapital der Arbeitnehmenden mit durchschnittlich 2,0 Prozent verzinst, was über der vom Bundesrat festgelegten BVG-Mindestverzinsung von 1 Prozent liegt.
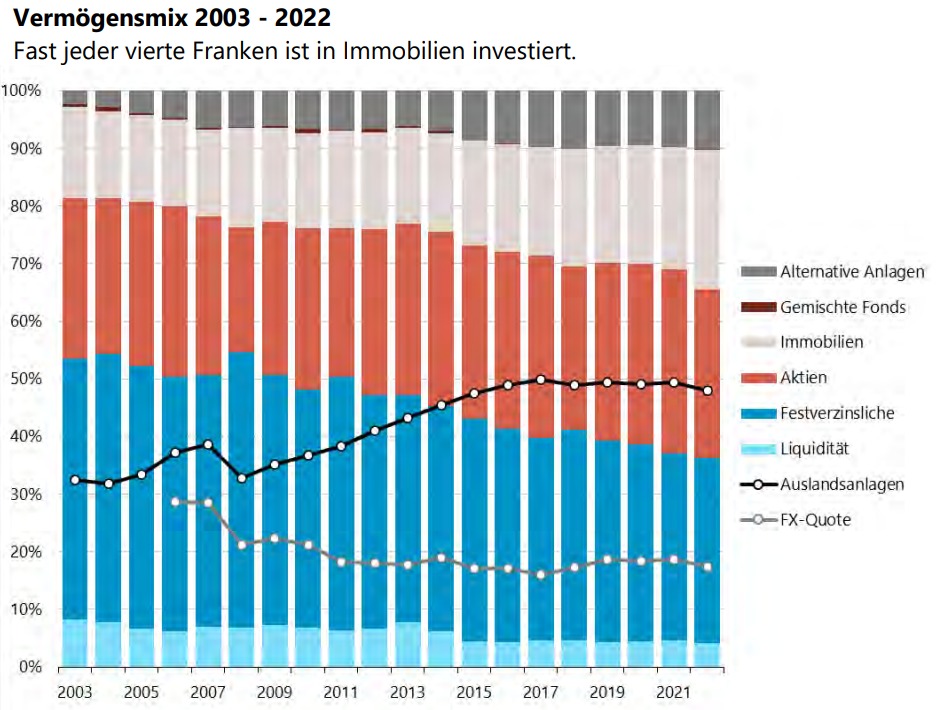
Die Pensionskassen setzen auf einen globalen und breit diversifizierten Anlagemix, wobei die Aktienquote per Ende 2022 mit 29,3 Prozent leicht über dem historischen Mittel der letzten 20 Jahre lag. Aufgrund des niedrigen Zinsniveaus wurden in den letzten zehn Jahren Obligationenbestände stark abgebaut, während Anteile auf Aktien, ausländische Immobilien und alternative Anlagen wie Private Equity, Infrastrukturanlagen und Private Debt verteilt wurden.
Die Immobilienquote lag bereits das fünfte Jahr in Folge über 20 Prozent (aktuell 24,3 Prozent) und alternative Anlagen haben sich in den letzten Jahren nahe bei 10 Prozent festgesetzt (aktuell 10,1 Prozent). Es ist auch erwähnenswert, dass Pensionskassen etwa die Hälfte ihrer Investitionen im Ausland tätigen, wobei sie einen Großteil der Währungsrisiken absichern. Das verbleibende Fremdwährungsrisiko beträgt derzeit 17,5 Prozent.
Zinsen steigen und Umwandlungssätze sinken
In den letzten Jahren wurden technische Zinssätze berichtet, die deutlich über dem effektiven Zinsniveau lagen. Durch den jüngsten Zinsanstieg hat sich die Kluft zwischen den technischen Zinssätzen und dem effektiven Zinsniveau verringert. Einige Pensionskassen haben ihre technischen Zinssätze erhöht, die derzeit im Durchschnitt bei 1.7 Prozent liegen, verglichen mit 1.6 Prozent im Vorjahr.
Darüber hinaus müssen Pensionskassen mit dem Anstieg der Lebenserwartung der Bevölkerung und dem langfristigen Trend konfrontiert, dass die Umwandlungssätze sinken. Der Umwandlungssatz für das Jahr 2023 liegt mit durchschnittlich 5,3 Prozent fast 0,1 Prozentpunkte unter dem Vorjahr. Dieser Umwandlungssatz entfernt sich weiter vom BVG-Mindestumwandlungssatz von 6,8 Prozent. Um Pensionierungsverluste zu vermeiden, haben Pensionskassen bereits Reduktionen beschlossen, um den Umwandlungssatz bis 2028 auf 5 Prozent zu senken.
Der Fall Credit Suisse
Laut Complementa müssen Pensionskassen aktuell eine Rendite von mindestens 1,9 Prozent erwirtschaften, um den Deckungsgrad konstant zu halten. Langfristig können Pensionskassen mit dem aktuellen Anlagemix voraussichtlich eine Rendite über diesem Zielwert erzielen, wobei kurzfristige Schwankungen nicht ausgeschlossen sind. Es ist jedoch wichtig, dass die höheren Renditeperspektiven im Zusammenhang mit den gesunkenen Deckungsgraden betrachtet werden, was bei vielen Pensionskassen eine weitere Ansammlung von Reserven erforderlich machen könnte.
Abschließend wird auf die aktuelle Entwicklung im Markt eingegangen. Der Fall der Credit Suisse am 19. März 2023, hat zu weiteren Verunsicherungen geführt. Es zeigte sich erneut, wie wichtig eine solide Risikomanagementstrategie für Pensionskassen ist. Ein generelles Bedenken ist eine mögliche Angebotsreduktion. Verschiedene Pensionskassen sind dem bisher durch die Auffächerung der bezogenen Bankdienstleistungen auf verschiedene Anbieter begegnet.
Ausblick und Herausforderungen
Die Suche nach Rendite bei gleichzeitiger Gewährleistung der Sicherheit der Anlagen bleibt eine zentrale Aufgabe. Die Pensionskassen werden ihre Anlagestrategien weiterhin überdenken und diversifizieren müssen, um langfristig stabile Renditen zu erzielen.
Die Pensionskassen stehen vor großen Herausforderungen, haben aber auch Chancen, ihre Anlagestrategien anzupassen und langfristige Stabilität zu gewährleisten. Die kontinuierliche Überwachung der Marktentwicklungen, eine solide Risikomanagementstrategie und eine ausgewogene Diversifikation der Anlagen werden entscheidend sein, um die Rentenansprüche der Versicherten zu erfüllen und den Deckungsgrad langfristig zu sichern.

Arrian Correns war Redakteur bei dpn. Er schrieb vor allem zu den Themen der institutionellen Kapitalanlage und der Digitalisierung der Investmentbranche.