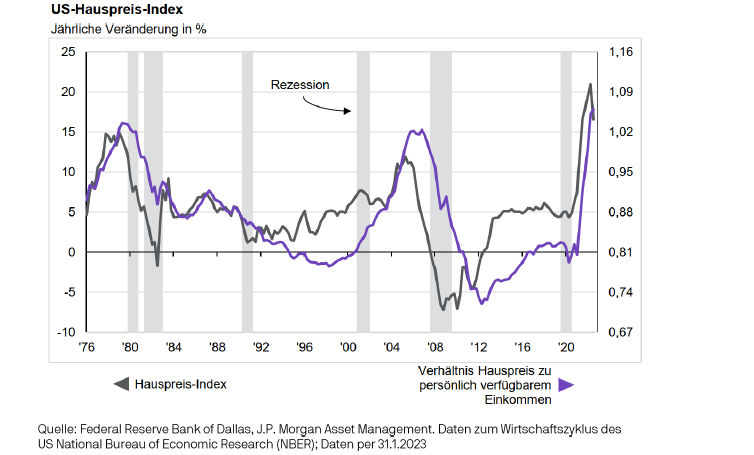
Infolge der niedrigen Kreditkosten haben die Wohnungsmärkte seit der globalen Finanzkrise einen Boom erlebt, aber die Situation hat sich nun aufgrund der Zinserhöhungen verändert. Tilmann Galler, Kapitalmarktstratege bei J.P. Morgan Asset Management, sieht eine hohe Fallhöhe am Markt für Wohnimmobilien. Eine Kennzahl, um die Fallhöhe zu bewerten, ist das Verhältnis zwischen Hauspreisen und verfügbaren Einkommen: Je höher dieser Wert ist, desto teurer sind die Immobilienmärkte.
Das Verhältnis ist in vielen großen entwickelten Volkswirtschaften derzeit nahe an oder auf historischen Höchstständen, da das Wachstum des verfügbaren Einkommens in den letzten Jahren nicht mit dem Anstieg der Hauspreise Schritt halten konnte. Das hohe Bewertungsniveau macht die heutigen Wohnungsmärkte deutlich anfälliger für höhere Zinssätze und Finanzierungskosten. Obwohl es Korrekturbedarf gibt, sieht Galler keine Anzeichen für eine Wiederholung einer Immobilienkrise.
Anstieg der Zinssätze
Die Entschlossenheit der Zentralbanken, die Inflation wieder auf das Zielniveau zu bringen, hat die Fundamentaldaten des Immobilienmarktes verändert. In den USA, Großbritannien und der Eurozone gab es die schnellsten Zinserhöhungszyklen seit mehr als 30 Jahren. In der Folge verdoppelten sich die Hypothekenzinsen in den USA und verdreifachten sich sogar in den meisten europäischen Ländern. Tilmann Galler analysiert, dass der Anstieg der Zinssätze die Erschwinglichkeit von Eigenheimen auf den niedrigsten Stand seit 2006 gedrückt hat.
Die Wohnungstransaktionen sind bereits stark zurückgegangen und die Hauspreisdaten in der zweiten Jahreshälfte deuten auf eine Abschwächung des Preisumfelds in Nordamerika und Europa hin. Obwohl das Preisniveau nach wie vor hoch ist, haben sich Immobilienmärkte in Nordamerika und den meisten europäischen Ländern seit den Tiefstständen der Finanzkrise um 75 Prozent erhöht und befinden sich somit in einem überbewerteten Territorium.
Keine Wiederholung der Immobilienkrise
Trotz Korrekturbedarf bei den Preisen erwartet Galler aus zwei Gründen keine Wiederholung der Immobilien- und einer damit verbundenen Finanzkrise: Erstens unterscheidet sich die derzeitige Investitionstätigkeit nur moderat vom Jahr 2006, als in den USA beispielsweise aufgrund übermäßiger Bauaktivität ein großer Angebotsüberhang bestand. Der Leerstand bei Vermietung ist per Ende 2022 mit 5,8 Prozent deutlich unter dem langjährigen Durchschnitt von 7,3 Prozent, und die Angebotsknappheit dürfte die Hauspreiskorrektur kurzfristig abmildern und sich in Rückenwind verwandeln, sobald Zinsen und Finanzierungskosten moderater werden. Als zweiten Grund nennt er, dass die Banken heute besser kapitalisiert und die Kreditqualität der Hypothekenfinanzierung höher sei.