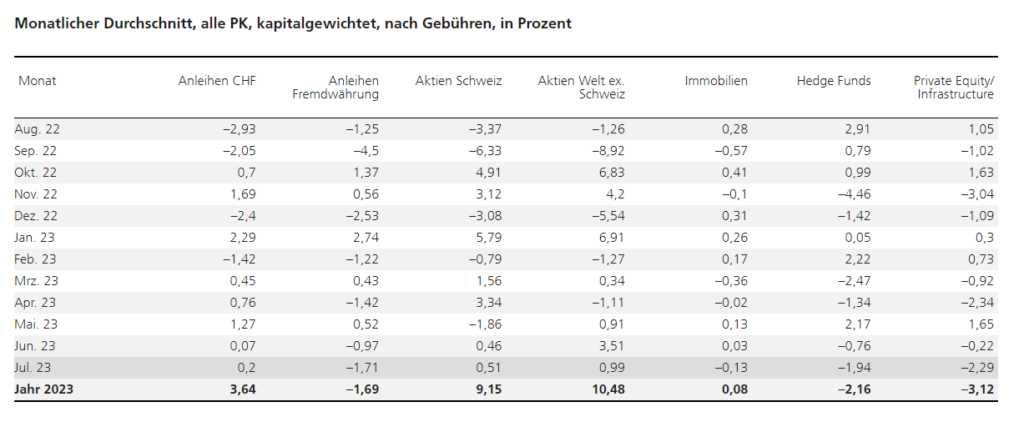
Die monatliche Aktualisierung zur Performance der Schweizer Pensionskassen bietet Einblicke in die finanzielle Leistungsfähigkeit dieser Einrichtungen. Im Juli verzeichneten die Pensionskassen in der Stichprobe eine durchschnittliche Performance von 0,32 Prozent nach Gebührenabzug. Dieses Ergebnis trägt dazu bei, die seit Jahresbeginn erzielte Rendite von 3,91 Prozent zu erreichen. Interessanterweise zeigt die seit 2006 publizierte Barometerdatenreihe eine annualisierte Rendite von 2,97 Prozent. Diese und die folgenden Informationen kommen von James Mazeau und Elisabeth Beusch von UBS Focus.
Die betrachteten Pensionskassen erzielten im letzten Monat eine Performance-Spanne von 1,65 Prozentpunkten. Hierbei stach eine kleine Pensionskasse mit einem Vermögen von unter 300 Millionen CHF mit dem besten Ergebnis von 1,09 Prozent hervor. Hingegen erzielte eine mittelgroße Pensionskasse mit einem Vermögen zwischen 300 Millionen CHF und 1 Milliarde CHF das niedrigste Ergebnis von -0,56 Prozent. Die mittelgroßen Pensionskassen zeichneten sich durch die geringste Spanne von 1,31 Prozent aus.
Die Sharpe Ratio der letzten 36 Monate lag im Durchschnitt bei 0,47, was im Vergleich zum Vormonat (0,51) einen leichten Rückgang bedeutet. Die großen und mittleren Pensionskassen wiesen jeweils einen Wert von 0,51 auf, während kleine Pensionskassen eine Ratio von 0,40 aufwiesen.
Betrachtet man die Performance der Anlageklassen im Juli, so zeigt sich eine gemischte Entwicklung. Internationale Aktien erzielten mit 0,99 Prozent die beste Performance, während Private Equity und Infrastruktur mit -2,29 Prozent die schwächsten Ergebnisse verzeichneten. Auch Hedgefonds und Anleihen in Fremdwährungen wiesen mit -1,94 Prozent bzw. -1,71 Prozent negative Ergebnisse auf.
Der Optimismus der Märkte, der sich im Juni abzeichnete, setzte sich im Juli fort, wobei die Aktien weiter an Wert gewannen. Dies wurde durch Andeutungen der US-Notenbank gestützt, dass die jüngste Zinserhöhung im Juli möglicherweise die letzte in diesem Zyklus sein könnte. Gleichzeitig gab die Europäische Zentralbank bei ihrer letzten Zinserhöhung keine expliziten Hinweise auf weitere Anhebungen. Infolgedessen bleibt die Erwartung einer sanften Landung der US-Wirtschaft hoch, obwohl Unsicherheit hinsichtlich Ausmaß und Timing der dämpfenden Effekte früherer Zinserhöhungen besteht. Dies unterstreicht die Vorsicht bei Aktien aus Industrieländern. Angesichts der aktuellen Bewertungen und möglicher Szenarien in dieser Phase des Konjunkturzyklus erweisen sich Anleihen, insbesondere defensivere und qualitativ hochwertigere Segmente, als attraktive Option mit einem günstigeren Risiko-Rendite-Verhältnis im Vergleich zu Aktien.