
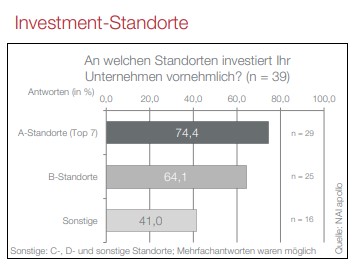
Eine aktuelle Investorenbefragung des Immobilienberatungsunternehmens NAI apollo beleuchtet die derzeitige Marktsituation des deutschen Immobilieninvestmentmarktes. Die Umfrage zeigt, dass die Transaktionsaktivitäten aufgrund von Rekordinflation, Zinswende und unterschiedlichen Preisvorstellungen zwischen Käufern und Verkäufern nahezu zum Erliegen gekommen sind. Die Unsicherheit und Intransparenz beeinflussen die Investmentstrategien und präferierten Standorte der Teilnehmer. Dabei halten sich Investoren vor allem an A- und B-Standorten sowie in Wohn-, Büro- und Logistikimmobilien.
Die Mehrheit der teilnehmenden Unternehmen plant, ihre Investmentallokation in den kommenden Monaten weitgehend unverändert zu lassen. Lediglich bei Wohn- und Logistikimmobilien besteht ein erhöhtes Interesse, die Investitionsallokation leicht oder stark zu erhöhen. „Die Gründe hierfür können auf einen anhaltend hohen Nachfragedruck im Wohnsegment und einen nachfrageseitig steigenden Bedarf nach Lager- und Logistikflächen zurückgeführt werden“, so Stefan Mergen, Managing Partner bei apollo valuation & research. Anteile von Einzelhandels-, Hotel- und Healthcare-Immobilien hingegen erreichen bei den Befragten nur niedrige Niveaus.
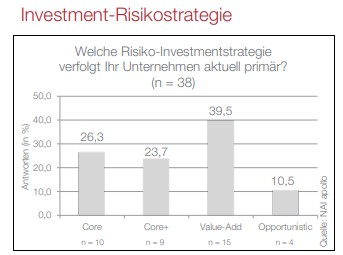
Die dominierende Risikostrategie ist mit 39,5 Prozent Value-Add. Eine ähnliche Anzahl der Umfrageteilnehmer gab Core (26,3 Prozent) sowie Core+ (23,7 Prozent) als ihre primäre Risikoklasse an. Die Klasse Opportunistic ist mit nur rund 10 Prozent hingegen unterrepräsentiert.
Die Umfrage zeigt, dass die Zahlungsbereitschaft der Investoren deutlich gesunken ist, obwohl die Bandbreite der Kaufpreisfaktoren noch breit ist. Im Schnitt sind die Investoren bereit, das 21,1-fache der jährlichen Miete für Büroimmobilien in A-Standorten zu zahlen. Dies stellt eine signifikante Abweichung zu den Vorjahren dar, als Spitzenrenditen mit einem Multiplikator von 33 bis 34 erzielt wurden. In B- und anderen Standorten liegt die maximale Zahlungsbereitschaft nun bei dem durchschnittlich 18,1- bzw. 14,2-Fachen.
Belebung des Immobilienmarkts frühestens 2024 erwartet
Die Zentralbankentscheidungen und die Zinsentwicklung sehen neun von zehn Befragten als hohes oder sehr hohes Risiko für den Erfolg der Investmentstrategie an. Eine weitere große Herausforderung für die Investoren ist die ESG-Regulatorik. Insgesamt spiegele die Investorenbefragung das aktuelle Marktgefühl wider, das von einer stagnierenden Marktentwicklung geprägt sei, sagt Marcel Crommen, Managing Partner bei NAI apollo. Sein Kollege Konrad Kanzler ergänzt, dass die Zahlungsbereitschaft der Investoren rückläufig sei und eine Belebung des Marktgeschehens von den meisten Befragten frühestens im Jahr 2024 erwartet wird, abhängig von der weiteren Zinsentwicklung.
Info